Comment obtenir ses 3 derniers relevés de compte bancaire ?
On vous demande trois relevés de compte pour louer un logement, monter un dossier de prêt ou justifier vos ressources ? La demande paraît simple, jusqu’au moment où l’on cherche le bon document au milieu des menus de son application bancaire. Pas de panique : dans la plupart des cas, les relevés sont accessibles en quelques minutes depuis l’espace client.
Je vous explique comment récupérer vos trois derniers relevés, quoi faire si vous ne les trouvez pas et comment transmettre ces documents sans exposer inutilement vos données personnelles. Les intitulés et les procédures varient d’une banque à l’autre, mais les étapes restent souvent similaires.
À quoi correspondent les trois derniers relevés de compte ?
Un relevé de compte est un document établi par votre banque pour une période donnée, généralement un mois. Il récapitule les opérations enregistrées : virements, paiements par carte, prélèvements, dépôts et frais éventuels. Il indique aussi le solde du compte à la fin de la période.
Les « trois derniers relevés » désignent habituellement les trois derniers documents mensuels disponibles. Par exemple, si nous sommes en avril et que le relevé d’avril n’a pas encore été édité, on vous demandera probablement ceux de janvier, février et mars. Le dernier mois n’est pas forcément le mois en cours : tout dépend de la date de génération des relevés par votre banque.
Avant de télécharger quoi que ce soit, vérifiez la demande reçue. Certains organismes veulent les relevés de tous vos comptes courants, d’autres uniquement ceux du compte sur lequel arrivent vos revenus. Il peut aussi être demandé un document précis, comme un relevé de compte bancaire officiel, plutôt qu’une capture d’écran de vos opérations.
Les télécharger depuis votre espace bancaire en ligne
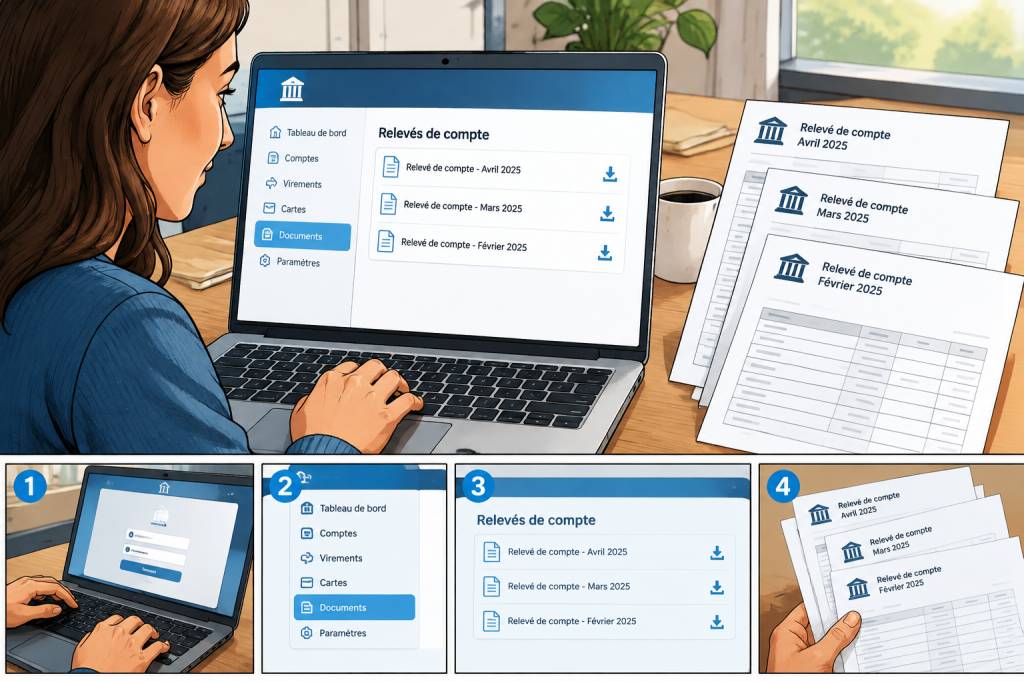
La méthode la plus rapide consiste généralement à vous connecter à votre espace client depuis le site de votre banque. Les noms des rubriques changent, mais cherchez des termes comme « Documents », « Relevés », « E-documents » ou « Messagerie et documents ».
Voici le cheminement habituel :
-
Connectez-vous au site officiel de votre banque, en saisissant l’adresse vous-même ou en passant par un favori fiable.
-
Sélectionnez le compte concerné si vous en détenez plusieurs.
-
Ouvrez la rubrique consacrée aux documents ou aux relevés de compte.
-
Choisissez les trois périodes demandées et téléchargez chaque relevé au format PDF.
-
Ouvrez les fichiers pour vérifier qu’ils sont lisibles et qu’ils correspondent bien au bon compte et aux bonnes dates.
Dans certaines banques, les relevés sont classés par année. Il faut alors ouvrir l’année concernée puis sélectionner les mois un à un. Dans d’autres, une barre de recherche permet de filtrer les documents. Si vous voyez un bouton « Télécharger » et un bouton « Consulter », les deux peuvent mener au même fichier, mais le téléchargement vous permettra de le retrouver plus facilement sur votre appareil.
Un petit conseil pratique : enregistrez les documents dans un dossier clairement nommé, par exemple « Relevés bancaires – dossier logement ». Cela évite de les chercher à nouveau au moment de remplir votre demande, juste avant la fermeture du service concerné.
Passer par l’application mobile de votre banque
Vous pouvez aussi récupérer vos relevés depuis l’application bancaire. Après connexion, ouvrez le compte voulu, puis cherchez une rubrique comme « Documents », « Relevés » ou « Plus ». Selon l’application, le fichier s’ouvre directement ou se télécharge dans le dossier de téléchargement du téléphone.
Sur un téléphone, le PDF peut être enregistré dans l’application de gestion des fichiers, dans un espace de stockage en ligne ou dans les documents récemment consultés. Si vous ne le retrouvez pas, utilisez la recherche de votre appareil avec le nom de la banque ou le mot « relevé ». Vous pouvez ensuite transférer le document vers un ordinateur ou l’envoyer à l’organisme qui le demande.
Veillez toutefois à ne pas laisser ces fichiers dans un espace partagé ou sur un appareil auquel d’autres personnes ont accès. Les relevés contiennent des informations sensibles sur vos achats, vos revenus et vos habitudes. Une fois le dossier transmis, évitez aussi de laisser une copie inutile sur un ordinateur public ou emprunté.
Les recevoir par courrier ou les demander à votre conseiller
Si vous avez choisi de recevoir vos relevés au format papier, vérifiez d’abord vos courriers récents et votre espace de classement. Il arrive qu’un document soit rangé avec les factures ou les avis d’échéance, puis oublié jusqu’au jour où l’on en a besoin.
Vous ne remettez pas la main dessus ? Contactez votre conseiller par téléphone, par messagerie sécurisée ou en agence. Demandez-lui précisément les relevés des trois périodes concernées et indiquez le compte à consulter. La banque pourra vous préciser si elle peut vous les transmettre dans votre espace client, par courrier ou selon une autre procédure.
Des frais peuvent éventuellement s’appliquer pour la recherche ou la réédition d’anciens documents, selon les conditions tarifaires de l’établissement. Pour les relevés récents, le téléchargement en ligne est souvent la solution la plus simple, mais mieux vaut vérifier plutôt que de supposer.
Que faire si un relevé manque dans votre espace client ?
Il peut arriver qu’un relevé ne soit pas encore disponible, qu’il soit rangé dans une autre rubrique ou que vous consultiez le mauvais compte. Avant de contacter la banque, vérifiez les points suivants :
-
Assurez-vous d’avoir sélectionné le bon compte, notamment si vous avez un compte courant et un compte d’épargne.
-
Regardez dans les archives ou dans la rubrique des documents plus anciens.
-
Vérifiez les dates : le relevé du mois en cours n’est pas toujours édité immédiatement.
-
Essayez depuis le site internet si l’application ne montre pas tous les documents.
-
Contrôlez votre messagerie sécurisée, où la banque peut avoir signalé la mise à disposition d’un document.
Si le document reste introuvable, écrivez à votre banque en précisant le mois recherché et les derniers chiffres du compte, si cela est nécessaire pour l’identifier. N’envoyez pas vos identifiants, votre mot de passe ou votre code de validation par courriel : votre banque ne devrait pas vous les demander pour retrouver un relevé.
Vous avez besoin des relevés d’un compte clôturé ?
Un compte fermé n’est pas toujours accessible depuis l’espace client habituel. Dans ce cas, contactez l’ancienne banque et demandez la procédure permettant d’obtenir les relevés archivés. Elle pourra vous demander de confirmer votre identité et de préciser les périodes souhaitées.
Préparez les informations utiles : nom et prénom associés au compte, ancienne adresse si elle a changé, période recherchée et, si vous l’avez conservé, numéro de compte ou référence du contrat. Envoyez ces éléments uniquement par un canal officiel et sécurisé. Une demande complète évite souvent plusieurs allers-retours, ce qui est appréciable quand le dossier doit être déposé rapidement.
Comment transmettre les relevés en toute sécurité
Un relevé bancaire révèle bien plus que votre solde. Il peut afficher votre adresse, votre numéro de compte, vos revenus et le détail de vos dépenses. Avant de l’envoyer, assurez-vous que le destinataire est bien celui qui vous a demandé le document et utilisez, si possible, son portail sécurisé.
Quelques précautions simples peuvent faire la différence :
-
Privilégiez un espace de dépôt sécurisé ou une messagerie dont vous avez vérifié l’adresse.
-
Évitez les réseaux Wi-Fi publics pour télécharger ou transmettre des documents sensibles.
-
Ne modifiez pas le relevé si l’organisme demande un document officiel : une version retouchée peut être refusée.
-
Si vous pensez qu’une information peut être masquée, demandez d’abord au destinataire ce qu’il accepte. Certaines pièces doivent rester complètes pour être vérifiables.
-
Supprimez les copies temporaires sur les appareils partagés une fois votre démarche terminée.
Un fichier PDF téléchargé directement depuis la banque est généralement préférable à une photo prise avec un téléphone. Il est plus net, plus complet et plus facile à vérifier. Avant l’envoi, ouvrez-le pour vous assurer qu’il ne manque aucune page et que le texte est lisible.
Relevé bancaire ou historique des opérations : quelle différence ?
Les deux documents peuvent sembler proches, mais ils ne jouent pas toujours le même rôle. L’historique des opérations affiche souvent les mouvements récents, parfois au jour le jour. Le relevé officiel, lui, correspond à une période définie et présente les opérations enregistrées ainsi que les informations du compte selon le format de la banque.
Si l’organisme demande expressément les « trois derniers relevés », n’envoyez pas seulement une capture de votre écran ou une liste d’opérations copiée depuis l’application. Cela pourrait ne pas répondre à sa demande. En cas de doute, demandez au service concerné s’il accepte un relevé électronique téléchargé ou s’il exige un document particulier.
Quelques erreurs faciles à éviter
La première erreur consiste à confondre les trois derniers mois avec les trois derniers relevés disponibles. Si le document du mois en cours n’a pas encore été édité, il ne sera pas forcément possible de le télécharger. La deuxième est d’envoyer les relevés d’un compte différent de celui qui reçoit le salaire ou les revenus concernés.
Pensez également à vérifier le nom du titulaire. Pour un compte joint, l’organisme peut demander que les noms des cotitulaires apparaissent clairement. Si le compte appartient à une autre personne, par exemple un parent, ne transmettez pas ses documents sans son accord.
Enfin, gardez en tête que les modalités d’accès et la durée de disponibilité en ligne varient selon les banques. Un document ancien peut ne plus apparaître dans votre espace habituel sans pour autant être impossible à demander. La banque pourra vous indiquer les options et les éventuels frais applicables.
La méthode la plus simple pour ne pas perdre de temps
Quand je dois préparer un dossier, je commence par vérifier la période exacte demandée, puis je télécharge les relevés depuis le site officiel de ma banque. Je les ouvre un par un, je contrôle les dates et le compte concerné, puis je les range dans un dossier dédié. Cette petite vérification prend moins de temps que de devoir recommencer après un refus de pièce.
En résumé, vos trois derniers relevés se trouvent le plus souvent dans la rubrique des documents de votre espace bancaire ou de votre application. S’ils manquent, contactez la banque par un canal officiel et demandez les périodes précises. Et avant tout envoi, vérifiez le destinataire : un relevé de compte est un document utile, mais certainement pas une pièce à distribuer à la légère.