Crise immobilière en France : quelles conséquences pour les acheteurs et les vendeurs ?
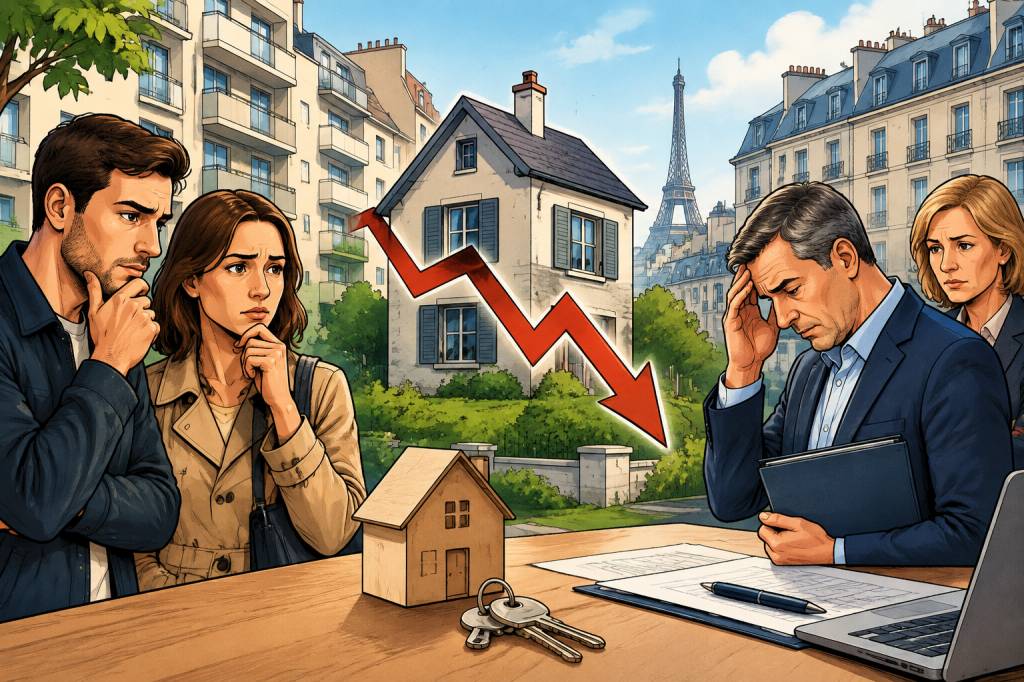
Le marché immobilier français traverse une période de fortes secousses. Après des années où les prix semblaient grimper sans jamais reprendre leur souffle, la hausse des taux d’intérêt a changé la donne : les acheteurs empruntent moins facilement, les vendeurs doivent parfois revoir leurs prétentions et les délais de vente s’allongent dans de nombreux secteurs. Pourtant, parler d’une seule et même crise serait trompeur. À Paris, dans une ville moyenne ou dans un village, les réalités ne sont pas les mêmes.
J’ai souvent constaté qu’une vente immobilière se joue autant sur le prix que sur la préparation et la capacité à s’adapter. Alors, que signifie cette crise pour celles et ceux qui veulent acheter ou vendre ? Voici les conséquences à connaître, et quelques repères pratiques pour avancer sans se laisser guider uniquement par les gros titres.
Pourquoi le marché immobilier est-il sous pression ?
Le premier facteur est le coût du crédit. Quand les taux d’emprunt augmentent, le montant des mensualités grimpe pour un même prêt. Les banques examinent les dossiers avec attention et certains ménages ne peuvent plus emprunter autant qu’auparavant. Résultat : des projets sont repoussés, des biens restent plus longtemps sur le marché et le nombre d’acheteurs capables de faire une offre diminue.
À cela s’ajoute la hausse du coût de la vie, qui pèse sur l’épargne disponible. Les dépenses courantes, les travaux et les charges de logement entrent dans le calcul. Un ménage qui aurait pu consacrer une somme importante à un achat doit parfois garder davantage de marge pour faire face aux imprévus.
Le marché doit aussi composer avec des écarts importants entre les territoires. Certains logements bien situés, en bon état et proposés à un prix cohérent continuent d’attirer des candidats. D’autres, notamment lorsqu’ils nécessitent de lourds travaux ou affichent un prix trop élevé, trouvent plus difficilement preneur. La crise ne signifie donc pas que tous les biens perdent la même valeur, ni que toutes les transactions sont à l’arrêt.
Pour les acheteurs, un choix parfois plus large… mais un budget sous tension
La baisse du nombre d’acheteurs solvables peut créer une occasion pour ceux qui disposent d’un financement solide. Dans certaines zones, les acquéreurs ont davantage de temps pour visiter, comparer et négocier. Ils peuvent aussi obtenir des réponses plus précises aux questions qui comptent : montant des travaux, charges de copropriété, performance énergétique ou prix réellement pratiqués dans le quartier.
Mais un choix plus large ne signifie pas automatiquement un achat plus facile. Si le crédit coûte davantage, la mensualité peut rester élevée même lorsque le prix du logement a baissé. Le bon réflexe consiste à raisonner en coût total, et pas seulement en prix affiché. Il faut tenir compte des frais de notaire, de l’assurance emprunteur, des charges, des éventuelles rénovations et, si le logement est ancien, des dépenses énergétiques.
Prenons un exemple simple : un couple visite une maison affichée à un prix attractif. La toiture est à reprendre et le chauffage doit être remplacé. Si les travaux ne sont pas chiffrés avant l’achat, la bonne affaire peut vite se transformer en chantier hors budget. Une visite avec un professionnel du bâtiment, ou au minimum plusieurs devis réalistes, peut éviter cette mauvaise surprise. Un mètre ruban et une lampe torche sont utiles ; un devis, c’est encore mieux.
-
Faites valider votre capacité d’emprunt avant de multiplier les visites.
-
Prévoyez une réserve pour les travaux et les imprévus, plutôt que d’utiliser toute votre épargne comme apport.
-
Comparez plusieurs biens similaires dans le même secteur, sans vous fier uniquement aux annonces.
-
Examinez attentivement le diagnostic de performance énergétique, les procès-verbaux de copropriété et les dépenses récurrentes.
-
Faites relire les conditions de l’offre et du compromis par un professionnel si un point vous semble flou.
Les logements énergivores méritent une attention particulière. Leur prix peut être négociable, mais les travaux nécessaires doivent être évalués avec soin. Il ne suffit pas de se dire : « Nous ferons l’isolation plus tard. » Il faut vérifier la faisabilité, le coût, les aides éventuellement accessibles et les contraintes propres au bâtiment. Dans une copropriété, les décisions dépendent aussi des autres propriétaires.
Pour les vendeurs, le prix et la présentation font davantage la différence
Du côté des vendeurs, la principale conséquence est souvent l’allongement des délais. Quand les acheteurs ont moins de marge financière, ils comparent davantage et écartent rapidement les biens qui leur paraissent trop chers. Un prix fixé en fonction du souvenir d’une vente réalisée plusieurs années auparavant risque donc de freiner les visites.
Le prix de départ est déterminant. Le réduire plusieurs fois peut donner l’impression que le bien cache un problème, même si ce n’est pas le cas. Mieux vaut s’appuyer sur des ventes récentes réellement comparables : même secteur, surface proche, état similaire et caractéristiques équivalentes. Les estimations en ligne donnent une première indication, mais elles ne remplacent pas l’analyse du logement et de son environnement.
La présentation compte également. Une entrée dégagée, des pièces propres et lumineuses, des réparations simples effectuées avant les visites : ces détails ne transforment pas une petite cuisine en vaste salle à manger, mais ils permettent aux visiteurs de mieux se projeter. Je pense à une vendeuse qui avait reporté la réparation d’un robinet qui fuyait. La dépense était modeste, mais le bruit du goutte-à-goutte a occupé toute la visite. Comme quoi, les petits détails savent parfois se faire entendre.
Pour un logement nécessitant des travaux, la transparence est préférable à une présentation trop optimiste. Un dossier comprenant les diagnostics, les factures utiles, les informations sur les charges et, si possible, des devis aide les acheteurs à évaluer leur projet. Cela ne garantit pas une offre, mais cela évite les malentendus et peut rassurer un acquéreur hésitant.
-
Demandez plusieurs avis professionnels et vérifiez les références utilisées pour estimer le prix.
-
Préparez les diagnostics obligatoires et les documents utiles avant les premières visites.
-
Soignez la lumière, l’ordre et les petites réparations qui pourraient détourner l’attention.
-
Restez ouvert à la négociation, tout en définissant à l’avance votre seuil acceptable.
La performance énergétique pèse de plus en plus dans les décisions
Les acheteurs s’intéressent davantage à la consommation d’énergie et au confort thermique. Un logement mal isolé peut entraîner des factures importantes, une température difficile à réguler et des travaux à prévoir. Le diagnostic de performance énergétique est donc devenu un élément central de nombreuses discussions.
Pour un vendeur, cela peut conduire à anticiper des questions précises : quel est le système de chauffage ? Les fenêtres ont-elles été remplacées ? Des travaux d’isolation ont-ils été réalisés ? Pour un acheteur, il est essentiel de lire le diagnostic sans s’arrêter à une seule étiquette. La configuration du bâtiment, l’état des équipements et les devis disponibles donnent une vision plus concrète du budget à prévoir.
Les règles qui concernent les logements les moins performants et les aides à la rénovation peuvent évoluer. Avant de prendre une décision, mieux vaut vérifier les informations officielles correspondant à sa situation et à la date du projet. Les aides dépendent notamment des travaux, des revenus, du logement et du recours à des entreprises répondant aux critères requis. Une promesse d’aide entendue au détour d’une conversation ne constitue pas un plan de financement.
La négociation demande de la méthode, pas un bras de fer
Dans un marché plus calme, les acheteurs peuvent être tentés de proposer une forte baisse. C’est parfois justifié, notamment si le prix est déconnecté du marché ou si des travaux importants sont établis. Mais une offre crédible s’appuie sur des éléments concrets : ventes comparables, devis, défauts constatés ou délais de commercialisation dans le secteur.
Les vendeurs ont, eux aussi, intérêt à distinguer une négociation sérieuse d’une proposition irréaliste. La solidité du financement, le calendrier souhaité et les conditions de l’offre comptent autant que le montant annoncé. Une offre légèrement inférieure, portée par un dossier bien préparé, peut être plus rassurante qu’une somme plus élevée assortie d’incertitudes.
La meilleure approche consiste souvent à poser des questions plutôt qu’à camper sur une position. Pourquoi l’acheteur demande-t-il cette baisse ? Quel budget de travaux a-t-il retenu ? Le vendeur peut-il fournir des justificatifs ? Une discussion claire évite parfois de laisser filer une transaction pour quelques milliers d’euros mal compris.
Faut-il acheter ou vendre maintenant ?
La réponse dépend avant tout de la situation personnelle. Un acheteur qui a trouvé un logement adapté, dispose d’un financement soutenable et prévoit de rester plusieurs années n’a pas forcément intérêt à attendre une hypothétique baisse supplémentaire. Personne ne connaît avec certitude le moment où les prix, les taux et les conditions de crédit seront les plus favorables.
À l’inverse, acheter dans l’urgence parce qu’un bien semble « à saisir » est rarement une bonne stratégie. Il faut pouvoir assumer la mensualité, les charges et les travaux sans mettre le budget familial en équilibre sur un fil. Une simulation avec plusieurs scénarios — taux, coût des travaux, dépenses courantes — aide à prendre une décision plus sereine.
Pour un vendeur, le calendrier dépend aussi du projet à venir. Si la vente permet de financer un nouvel achat, il faut étudier les deux opérations ensemble : prix de vente réaliste, montant restant dû sur le prêt, frais liés à la nouvelle acquisition et possibilité de relogement. Une vente rapide à un prix trop bas peut coûter cher ; attendre longtemps avec un prix irréaliste peut également peser sur les finances.
Garder la tête froide dans un marché qui change
Une crise immobilière complique les projets, mais elle peut aussi remettre un peu de méthode dans les décisions. Les acheteurs ont intérêt à calculer leur budget complet et à vérifier les caractéristiques du logement. Les vendeurs gagnent à fixer un prix cohérent, préparer leurs documents et présenter leur bien avec soin. Dans les deux cas, comparer les offres, demander des avis et vérifier les règles en vigueur reste plus utile que de suivre chaque prédiction alarmiste.
L’immobilier n’est pas un marché unique : il se compose de milliers de situations locales. Un appartement impeccable près des transports ne se vend pas comme une maison à rénover loin des services. En prenant le temps d’évaluer son projet, de chiffrer les coûts et de discuter franchement, on peut avancer même lorsque le climat est moins favorable. Et si une visite se termine sans offre, ce n’est pas forcément un échec : parfois, la meilleure décision consiste simplement à ne pas signer.